Dólar Oficial
$1.535
Dólar Blue
$1.540
Dólar Tarjeta
$1.995,50
Euro
€1.701,16
Real
R$304,31
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
ESTRUCTURA DE COSTOS REGIONAL
El NOA atenuó la suba energética pero sufrió un fuerte impacto en los alquileres del comercio
Un estudio del IARAF determinó que en el NOA la incidencia de los servicios eléctricos y gasíferos creció un 137,3% y el peso de las locaciones comerciales subió un 141,4% entre 2023 y 2026, mostrando matices respecto de las demás zonas del país.
Durante el período comprendido entre noviembre de 2023 y agosto de 2026, la estructura de costos del comercio minorista formal en la Argentina sufrió una drástica reconfiguración impulsada por la actualización tarifaria de los servicios públicos y el reajuste de los contratos inmobiliarios, escenario en el cual la región del Noroeste evidenció un patrón particular caracterizado por un incremento contenido en sus precios de venta al público y en la incidencia de la energía, pero acompañado por una marcada presión en el rubro de los alquileres que superó la media nacional.
De acuerdo con las mediciones comparativas sobre las seis divisiones geográficas del país, mientras la Patagonia encabezó los aumentos en servicios energéticos y el Noreste anotó las mayores subas locativas, el Noroeste se posicionó en un punto intermedio del mapa productivo, experimentando incrementos superiores al 135% en el peso relativo de ambos insumos operativos pero sosteniendo variaciones nominales más moderadas en comparación con los distritos del sur y del litoral.
Los datos e indicadores del relevamiento surgen de una investigación elaborada por el economista Nadin Argañaraz, integrante del Instituto Argentino de Análisis Fiscal (IARAF), fundamentada en el procesamiento de los índices de precios mayoristas y minoristas publicados por el Instituto Nacional de Estadística y Censos (INDEC). El trabajo tomó como objeto de estudio al comercio minorista tradicional con atención en local físico y analizó la trayectoria de sus componentes fijos desde finales de 2023 hasta el octavo mes de 2026. La conclusión central del informe demuestra que, mientras el costo de reposición de las mercaderías adquiridas al sector industrial se mantuvo en valores similares a los del punto de partida, los gastos vinculados al sostenimiento operativo del establecimiento —servicios y alquileres— incrementaron notablemente su peso proporcional sobre la facturación.
En el examen específico de los precios de venta cobrados al consumidor final, la variación promedio nacional alcanzó un 280,47% en el lapso relevado. En este renglón, el Noroeste registró una suba acumulada del 278,00%, colocándose como la segunda zona con menor incremento del país y ubicándose únicamente por encima del Noreste, que anotó un 269,70%. En el extremo superior del cuadro comparativo, la Patagonia lideró los aumentos comerciales con un alza del 284,47%, seguida por la región Pampeana con el 281,32%, el Gran Buenos Aires con el 280,98% y Cuyo con el 279,84%.
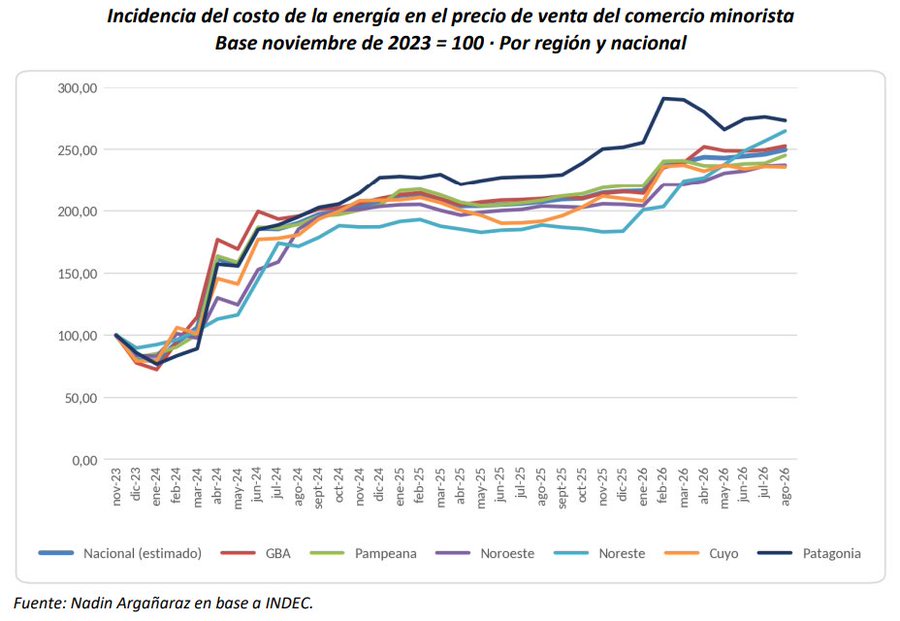
Al analizar el rubro de la energía, que engloba las facturas de electricidad, gas y agua requeridas para la atención comercial, el costo nominal en el Noroeste aumentó un 796,99%. Este incremento resultó inferior al registrado en la Patagonia (951,03%), el Noreste (879,34%), el Gran Buenos Aires (863,22%) y la región Pampeana (835,33%), situándose solo por encima del ajuste observado en Cuyo (796,16%). No obstante, al medir el impacto de la energía en relación con el precio de venta del comercio, la incidencia relativa en el Noroeste subió un 137,30%, elevando su índice base de 100 en noviembre de 2023 a 237,3 puntos en agosto de 2026. Si bien este guarismo se ubicó por debajo del promedio nacional (149,87%), la Patagonia (173,37%), el Noreste (164,90%), el Gran Buenos Aires (152,83%) y la región Pampeana (145,29%), confirmó que en las provincias del norte el peso del gasto energético se multiplicó de manera significativa dentro de los costos fijos de los locales.
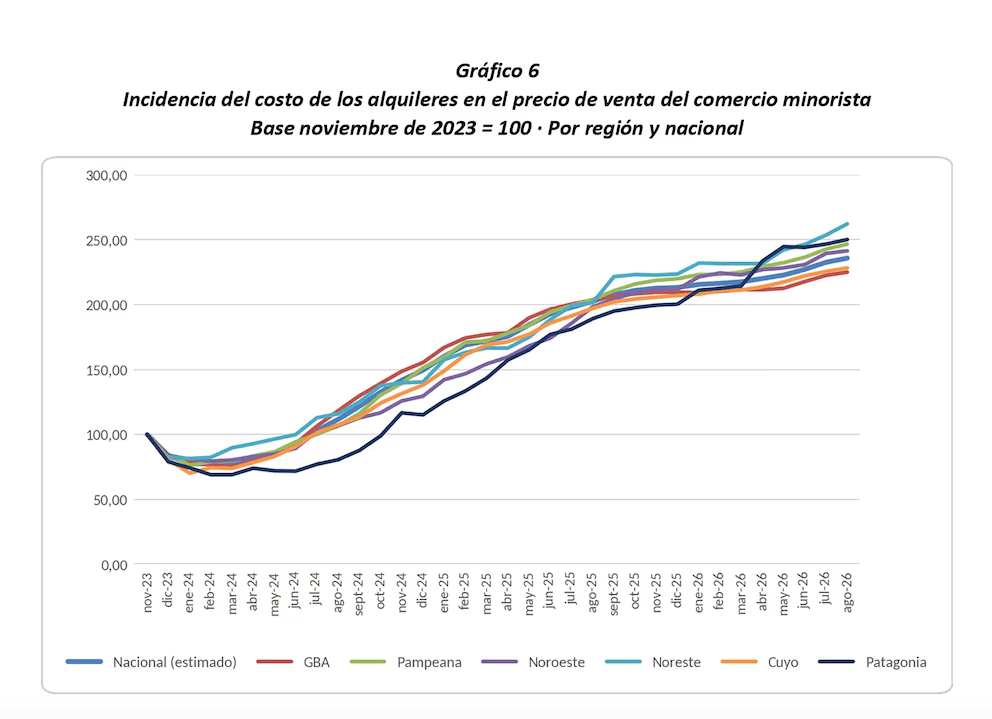
En lo concerniente a los alquileres de inmuebles comerciales, el NOA mostró un escenario de mayor tensión económica. El valor nominal de los arrendamientos en la región ascendió un 812,60%, superando la media nacional del 797,23% y colocándose por detrás del Noreste (869,36%), la Patagonia (861,69%) y la zona Pampeana (840,60%), pero sobrepasando los registros de Cuyo (767,15%) y del Gran Buenos Aires (757,37%). Al evaluar el peso de las locaciones sobre los ingresos por ventas, la incidencia de los alquileres en el Noroeste se incrementó un 141,43%, superando el promedio general del país (135,82%) y ubicándose por encima de Cuyo (128,30%) y del Gran Buenos Aires (125,04%), quedando únicamente superado por las marcas del Noreste (162,20%), la Patagonia (150,13%) y la región Pampeana (146,67%).
Por último, el comportamiento de la mercadería vendida —que representa aproximadamente el 60% de la estructura total de costos de un negocio minorista— evidenció una dinámica uniforme en todo el territorio nacional. Tras registrar un encarecimiento relativo cercano al 20% durante los primeros meses de 2024, el costo de adquisición retornó hacia comienzos de 2025 a niveles equivalentes a los de noviembre de 2023, conservando una estabilidad relativa en la etapa reciente. Frente a esta modificación estructural de los precios relativos, donde la energía y las locaciones absorbieron una porción superior de la facturación, el reporte del IARAF concluyó que el sector mercantil formal acentuará el reclamo de rebajas impositivas en los estamentos municipal, provincial y nacional a fin de preservar sus márgenes operativos.

Más de economía